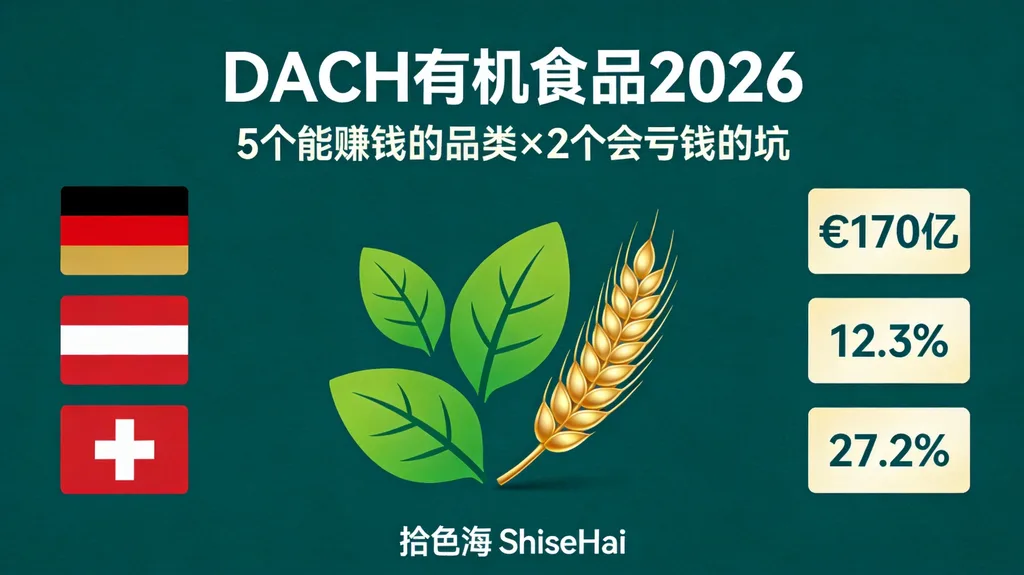
DACH——德国(D)、奥地利(A)、瑞士(CH)——是欧洲有机食品的核心市场。德国2024年有机零售额约170亿欧元,同比增长约5.7%,有机占食品总销售6.9%,为历史最高。瑞士人均有机消费约481欧元,全球第一,有机市占率12.3%。奥地利有机占食品零售价值份额11.4%,有机耕地占农用地27.2%,欧盟第一。三国合计约占欧洲有机零售额40%,做有机食品出海,绕不开这块市场。
5大增长品类,机会在哪里
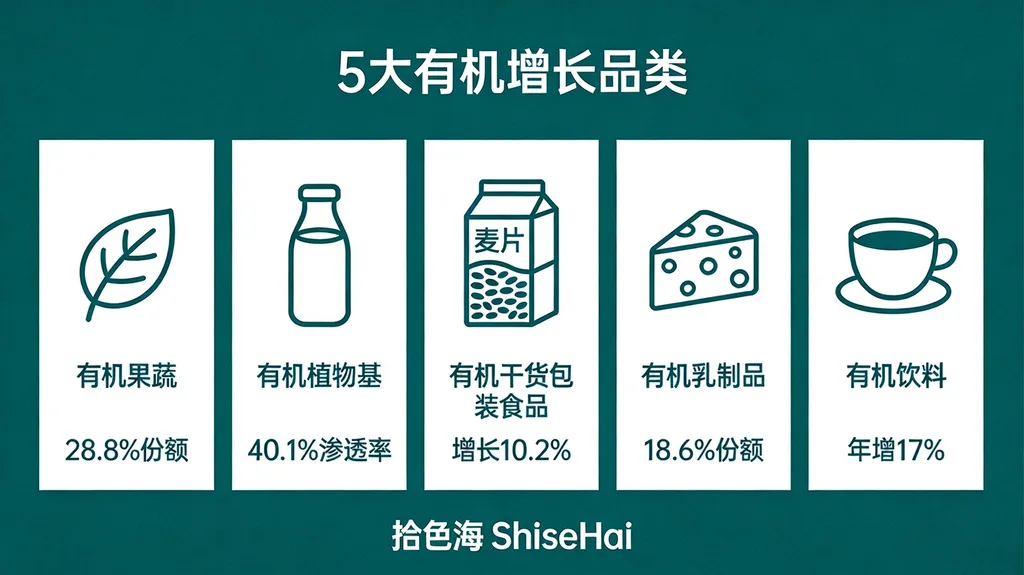
有机果蔬:全球有机食品最大品类,约占28.8%的份额。奥地利鲜蔬有机份额达24.0%。DACH本地供应有明显的季节性缺口,热带水果、反季节有机果蔬(如中国有机冷冻浆果、有机柑橘)是稳定的切入点。
有机植物基替代品:奥地利植物基替代品的有机渗透率高达约40.1%(按体积计),为品类中最高。德国有机燕麦奶占植物奶市场约65%。弹性素食主义加上清洁标签诉求是核心驱动力,消费者愿意为”有机+植物基”双重标签付溢价——双标签产品单价通常比非有机植物基高20–35%。
有机干货和包装食品:据BÖLW(德国有机食品行业协会)统计,德国2024年有机干货销售增长约10.2%,是生鲜增速的三倍以上;折扣渠道自有品牌有机产品增长约13.5%。有机零食、麦片、调味品货架稳定、物流友好、保质期长,尤其适合折扣渠道和跨区域电商发货。
有机乳制品:欧洲有机乳制品约占品类18.6%份额,奥地利有机乳制品占12.9%。有机奶酪和酸奶附加值高、保质期友好(奶酪可达数月),适合B2B电商和专业零售渠道。中国企业直接出口乳制品到EU壁垒极高(乳制品有严格的动物卫生证书和第三国清单要求),此品类机会主要为DACH本地生产或通过EU内部合作品牌切入。
有机饮料:全球有机饮料约占15.3%份额。DACH市场功能饮趋势上升,亚太原产有机草本茶年增约17%(全球FiBL统计口径),中国乌龙茶/草本茶具备原产地叙事优势;有机咖啡毛利较高,消费者对产地、公平贸易和加工工艺信息敏感度强。
渠道结构在迁移
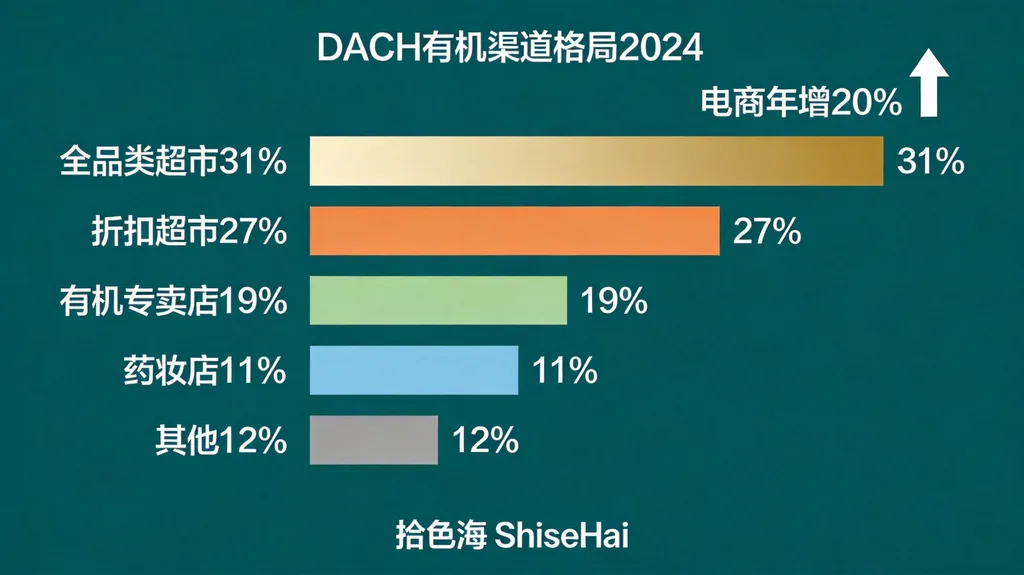
德国2024年有机食品渠道格局:全品类超市(Rewe/Edeka等)约31%,折扣超市(Aldi/Lidl/Penny等)约27%,有机专卖店(Alnatura/Denn’s等)约19%,药妆店(dm/Rossmann等)约11%,剩余约12%为电商、农贸市场、面包房等其他渠道。折扣渠道份额已经超过有机专卖店,这是过去五年最显著的结构变化。
电商方面,德国有机食品电商年增约20%,全球有机食品线上销售年增约22.4%,线下渠道年增仅约9.8%。瑞士由Coop和Migros双寡头主导(合计占有机零售约80%),有机专卖店份额持续收缩。
对入欧企业的启示:折扣超市自有品牌有机是增长最快的B2B切入点(量大、周转快、门槛清晰),电商渠道适合差异化品牌溢价产品(有机茶、功能饮、小众品类)。
两个警示信号
第一,价格敏感度没有消失。
据BÖLW消费者调研,约48%的DACH消费者认为有机食品比常规食品贵25–40%是购买的主要障碍。2022–2023年高通胀期间,大量消费者从有机专卖店转向折扣渠道,这个行为习惯已形成——通胀回落并未让消费者回到原价位。对中国出口商意味着:纯高端定位的新品进入DACH首站起量困难,折扣渠道OEM/自有品牌供应商是更现实的入口,先以规模供货建立渠道关系,再逐步推自有品牌。
第二,供应瓶颈在收紧。
德国有机农场数量因农场主退休和继承问题持续减少,有机耕地增速放缓。(EU) 2018/848有机条例从旧规的”第三国等效认证”转为”完全合规”模式,第三方认证机构审核门槛提高,新进入企业的有机认证周期可能延长。加上2026年9月27日起适用的EmpCo绿色声明指令((EU) 2024/825),对”有机””可持续””生态”等环境宣称收紧举证要求,品牌在标签、网页、包装上使用绿色词汇须提前准备证据链,同步排查漂绿风险。这意味着本地供应缺口客观存在,给进口产品留出窗口,但认证和合规门槛提高,要求提前6–9个月启动COI路径和宣称证据整理。
进入DACH之前,你必须想清楚3个问题
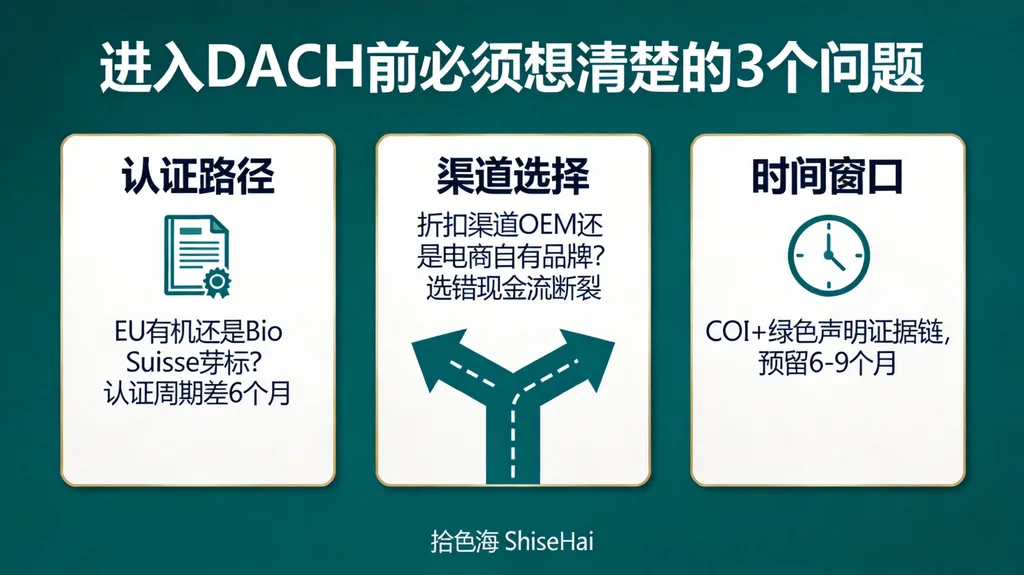
上面的数据告诉你机会在哪里,但机会不等于你的机会。我们在实操中看到,企业进入DACH前最容易在这三个问题上判断失误:
1. 认证路径选EU有机还是Bio Suisse芽标?
EU有机认证((EU) 2018/848)是进入德奥和瑞士大零售商(Coop/Migros非芽标产品线)的基础门槛,但如果目标是瑞士有机专卖店(Alnatura CH、Denn’s CH等),Bio Suisse芽标是硬性要求,审核周期多3–6个月、成本上浮40–60%。很多企业一开始就双证并行,结果还没等芽标下来,首柜货就到港,只能在大流通渠道打折走量,把品牌调性做低。
2. 折扣渠道是OEM还是电商自有品牌?
折扣渠道(Aldi/Lidl/Penny)起量快、回款稳,但要求整柜起订、BRC/IFS认证、价格年降3–5%,利润空间被压得很薄;电商渠道(Amazon DE、电商垂直平台)利润高、品牌可控,但冷启动周期6–12个月,需要持续投入内容营销和德语客服。选错路径的代价不是”赚多赚少”,而是现金流断裂——OEM被账期拖死,品牌被冷启动耗死。
3. COI和绿色声明的时间窗口你算清楚了吗?
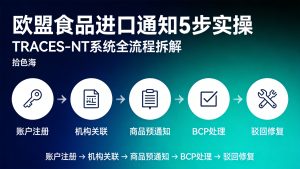
(EU) 2018/848下,有机进口的COI(检验证书)必须在发货前通过TRACES-NT系统提交,边境管制站审核不通过,直接扣货。加上2026年9月27日(EU) 2024/825生效后,包装和详情页上的”有机””可持续”等宣称需要完整证据链,很多企业按旧规准备的物料到港后被认定为不合规。认证+COI+宣称证据链,三项并行,整体周期建议预留6–9个月。
EU有机进口数据透露的品类机会
据FiBL和欧盟委员会农业与农村发展总司数据,2024年EU进口约264万吨有机农产品,荷兰、德国、比利时为前三大进口国(荷兰Rotterdam港是主要入境点)。进口品类中,有机香蕉约73万吨为最大宗,其次是油粕约21万吨、糖类约16万吨。中国是EU有机农产品第三大供应国(约24万吨),但目前出口以有机油粕、有机大豆等加工原料为主,高附加值的成品有机食品(零食、调味品、茶、功能饮)占比很低,存在明显的品类升级空间——出口商从”卖原料”到”卖成品”的价值链攀升路径是真实的。
三国差异速查
| 维度 | 德国 | 瑞士 | 奥地利 |
| 有机零售额 | ~€170亿 | ~€45亿 | €28.9亿 |
| 有机占食品总销售 | 6.9% | 12.3% | 11.4% |
| 人均有机消费 | ~€202 | €481 | €292 |
| 主导渠道 | 折扣+全品类超市 | Coop+Migros双寡头 | 全品类超市+有机专卖 |
| 特色机会 | 干货+自有品牌OEM | 高端有机+功能饮 | 植物基+有机烘焙 |
补充说明:瑞士不属EU,但通过bilateral Agriculture Agreement与EU互认有机认证——EU有机产品可直接进入瑞士,瑞士有机产品(符合Bio Suisse标准)亦可进入EU。Bio Suisse”芽标”(Knospe)标准严于EU有机(更严格的肥料/农药残留限值、加工助剂限制、动物福利要求),进入瑞士有机专卖店通常需额外取得Bio Suisse认证。中瑞自由贸易协定(FTA)可享关税优惠,对有机食品出口有实质性成本节省(茶叶、坚果等品类关税从5–12%降至0%)。
FAQ 常见问题
<!– wp:rank-math/faq-block {"questions":[{"id":"faq-question-1789697441330","title":"Q1:DACH三国有机法规是否统一?“,”content”:”德国和奥地利直接执行(EU) 2018/848有机条例,两国法规框架一致。瑞士虽通过双边协议与EU互认有机认证,但Bio Suisse芽标标准严于EU有机(在EU标准上叠加更严格的本地要求),进入瑞士有机专卖店需额外申请Bio Suisse认证;如仅通过Coop/Migros等大零售商销售普通有机产品(非芽标),EU有机认证即可。”,”visible”:true},{“id”:”faq-question-1789697456438″,”title”:”Q2:折扣超市(Aldi/Lidl等)的有机自有品牌适合中国供应商吗?“,”content”:”适合。Aldi、Lidl、Penny等持续扩容有机自有品牌产品线,主动寻找OEM/ODM供应商。需要接受严格的价格谈判、批量起订量要求(通常整柜起)、BRC/IFS等GFSI认证和年度审核。适合有成本优势、产能稳定、能保证长期供货的非EU供应商。折扣渠道自有品牌进入门槛清晰(认证+价格+产能),且不要求品牌建设投入,是新入企业最快上量的路径。”,”visible”:true},{“id”:”faq-question-1789697467125″,”title”:”Q3:有机植物基替代品的增长可持续吗?“,”content”:”奥地利40.1%的有机渗透率说明有机植物基已进入主流消费,而非小众品类。但要注意:据SPINS/Circuit等市场研究机构数据,2024–2025年全球植物基肉类连续两年下滑,累计降幅约10%,主要原因是口感还原度不足和价格偏高。u0022有机+植物基u0022双标签产品受冲击较小(目标客群价格敏感度低、价值认同强),但单靠双标签溢价已不够,产品力(口感、配方清洁度、功能卖点)是根本。有机植物奶(燕麦奶、杏仁奶)的增长比植物肉更稳健。”,”visible”:true}]} –>Q1:DACH三国有机法规是否统一?
Q2:折扣超市(Aldi/Lidl等)的有机自有品牌适合中国供应商吗?
Q3:有机植物基替代品的增长可持续吗?
你的DACH有机品类选对了吗?
热带浆果、草本茶、有机干货——5大增长品类里,哪个最适合你的产品组合?折扣渠道是OEM还是电商自有品牌?认证路径选EU有机直接走,还是加Bio Suisse芽标进瑞士专卖店?COI和(EU) 2024/825绿色声明证据链你预留了多少时间?
我们提供DACH有机准入评估服务,2周内交付品类适配+认证路径+渠道匹配差距清单,帮你在发首柜货之前把坑填上。
👉 加微信咨询:wine3912 获取免费预查 | 邮箱 fei.zhao@shisehai.com
—
免责声明:本文为通用合规与市场信息,基于(EU) 2018/848(欧盟有机条例)、(EU) 2024/825(EmpCo绿色声明指令)及BÖLW/FiBL/欧盟委员会2026年9月前公开统计数据,不构成专业合规建议。请结合您的具体产品品类、认证路径安排与目标成员国最新要求核实适用义务。
—
免责声明:本文为通用合规信息,基于截至发布日期的欧盟法规框架整理,不构成专业合规建议。法规可能随时更新,请以欧盟官方公报及目标成员国主管机构发布的最新版本为准。实际操作/合规/注册方案请联系我们 fei.zhao@shisehai.com